પોસ્ટ ઓફિસ FD શું છે?પોસ્ટ ઓફિસની FD ને National Savings Time Deposit Account કહેવામાં આવે છે.તેમાં તમે એક નિશ્ચિત રકમ જમા કરાવીને નિશ્ચિત . માટે વ્યાજ મેળવી શકો છો.
- તેના મુખ્ય સમયગાળા:
- 1 વર્ષ
- 2 વર્ષ
- 3 વર્ષ
- 5 વર્ષ
પોસ્ટ ઓફિસ FD ના વ્યાજદર ઓક્ટોબરથી ડિસેમ્બર 2026 માટે ઉપલબ્ધ દરો:
સમયગાળો વાર્ષિક વ્યાજદર
- 1 વર્ષ 6.90%
- 2 વર્ષ 7.00%
- 3 વર્ષ 7.10%
- 5 વર્ષ 7.50%
SBI FD ના વ્યાજદર SBIના સામાન્ય ગ્રાહકો માટે ઉપલબ્ધ દર્શાવેલા દરો
- સમયગાળો વ્યાજદર
- 1 વર્ષથી ઓછા 2 વર્ષ 6.25%
- 2 વર્ષથી ઓછા 3 વર્ષ 6.40%
- 3 વર્ષથી ઓછા 5 વર્ષ 6.30%
- 5 વર્ષથી 10 વર્ષ 6.05%
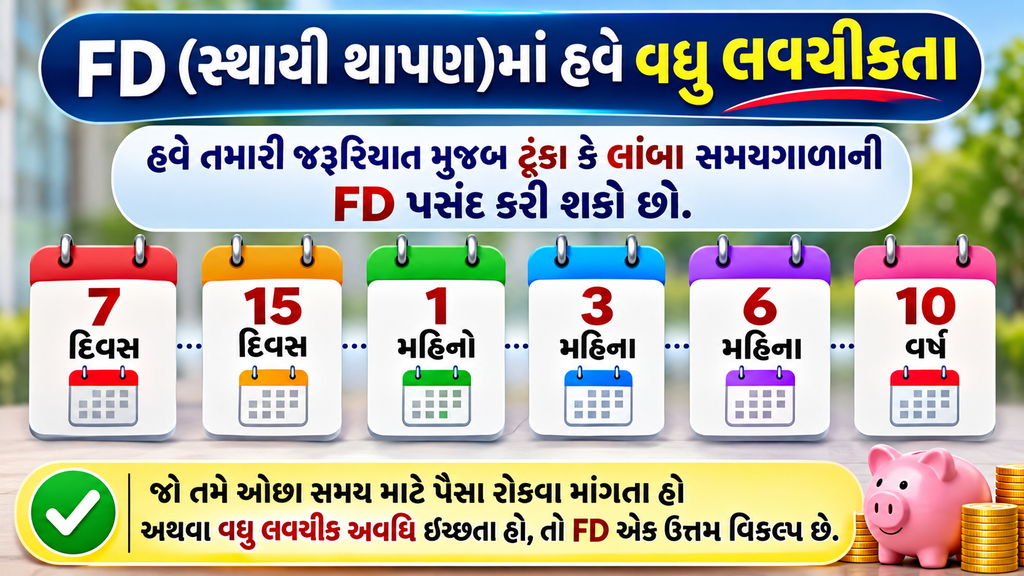
પરંતુ જો તમારે ફ્લેક્સિબિલિટી જોઇએ તો (SBI) એફડી બેસ્ટ છે. હવે સમાન સમયગાળામાં જો તમને વધારે વ્યાજ જોઈતું હોય તો પોસ્ટ ઓફિસ એફડી સૌથી શ્રેષ્ઠ છે.
સમય પહેલા : ઉપાડના નિયમો
સમય પહેલાં એફડી (FD) તોડવા અને ઇમરજન્સીમાં પૈસા ઉપાડવાના કયા-કયા નિયમો છે. જુઓ, માત્ર વ્યાજ દર જોઈને રોકાણ કરવું એ એક સામાન્ય ભૂલ છે.
તમારે એ પણ જોવું પડશે કે શું તમે તમારા પૈસા મેચ્યોરિટી સુધી અડ્યા વગર રાખી શકો છો? હવે પોસ્ટ ઓફિસ એફડીના નિયમો જાણીએ.
સૌથી પહેલાં વાત કરિએ છીએ પોસ્ટ ઓફિસમાં લોક-ઇન પિરિયડ (Lock-in period)ની. એફડી ખુલવાની તારીખથી 6 મહિના પૂરા થતા પહેલાં તમે પોસ્ટ ઓફિસ ટાઈમ ડિપોઝિટને સમય પહેલાં ઉપાડી શકાશે નહી
હવે વાત કરીએ પેનલ્ટીની. 6 મહિના પછી પણ જો તમે એફડી સમય પહેલાં બંધ કરો છો તો તમને નક્કી કરેલા વ્યાજ દર કરતાં ઘણું ઓછું વ્યાજ મળી શકે છે.
વ્યાજ સામાન્ય રીતે સામાન્ય સેવિંગ્સ એકાઉન્ટના દરના હિસાબે ઓછું થઈ શકે છે અથવા પૂરા થયેલા વર્ષોના આધારે પેનલ્ટી લાગી શકે છે.
હવે વાત કરીએ એસબીઆઈ (SBI) એફડીના નિયમની. સૌથી પહેલાં સુવિધા (ફ્લેક્સિબિલિટી). તમે બેંબેંકન નિયમો અનુસાર કોઈપણ સમયે તમારી એફડી સમય પહેલાં બંધ કરી શકો છો.
બીજું, પેનલ્ટી તમને તે સમયગાળા માટે લાગુ વ્યાજ દરના હિસાબે વ્યાજ મળશે જેટલા સમય સુધી તમારા પૈસા બેંકમાં રહ્યા હોઈ
(SBI) એફડી પેનલ્ટી) સમય પહેલા પૈસા ઉપાડો તો પેનલ્ટી લાગશે આ પેનલ્ટી સામાન્ય રીતે 0.50% થી 1% ની આસપાસ હોય છે. ઓછી મુદતમાં સુવિધા હવે
- કેટલી હોય છે? તેની વાત કરીએ. જુઓ, બેંકોમાં ઓછી મુદતના એફડીના વિકલ્પો ઉપલબ્ધ હોવાના કારણે લાંબા સમયની એફડીને સમય પહેલાં તોડવાની જરૂર ઓછી પડે છે.
- છે ના? એવું નથી
હવે સૌથી મહત્ત્વની વાત સિનિયર સિટીઝન્સ (વરિષ્ઠ નાગરિકો) માટે ખાસ ફાયદા આખરે કયા-કયા છે? અહીં પર આપણે વાત કરીશું એસસીએસએસ (SCSS) અને રેગ્યુલર
પોસ્ટ ઓફિસની એક ખાસ સરકારી યોજના છે જે છે એસસીએસએસ (SCSS). સિનિયર સિટીઝન સેવિંગ્સ સ્કીમ્સ (Senior Citizen Savings Schemes).
હાલની વ્યાજ દરની વાત કરીએ તો
8.2% વાર્ષિક છે, જે સામાન્ય એફડી કરતા (ઘણો) વધારે છે. હવે તેની મુદત કેટલી છે? 5 વર્ષની. મેચ્યોરિટી પછી કેટલીક શરતો હેઠળ તેને 3 વર્ષ માટે વધારી શકાય છે.
હવે ચુકવણીની વાત કરીએ. જુઓ વ્યાજ દરેક ત્રિમાસિક એટલે કે વર્ષમાં ચાર વાર મળે છે. જેનાથી નિયમિત આવક મળતી રહે છે. સમય પહેલાં જો પૈસા ઉપાડવા છે તો શું કરવું જોઈએ?
જુઓ જો 5 વર્ષની મુદત પૂરી થવા પહેલાં (SCSS) બંધ કરીએ તો તેમાં પણ પેનલ્ટી લાગે છે. ઉદાહરણ તરીકે એકથી બે વર્ષની વચ્ચે બંધ કરવા પર જમા રકમ પર 1.5% લાગે છે.
અને ત્યાં જ બે વર્ષની વાત કરીએ તો 2 વર્ષ પછી બંધ કરવા પર 1% ની કાપણી થાય છે. હવે સૌથી મહત્ત્વની વાત, જે વરિષ્ઠ નાગરિકો (સિનિયર સિટીઝન્સ) એસસીએસએસ માટે પાત્ર (eligible) છે અને તેમને નિયમિત આવક સાથે વધુ વ્યાજ જોઈએ છે, તેમણે સામાન્ય પોસ્ટ ઓફિસ એફડી અથવા બેંક એફડીના બદલે પહેલાં SCSS ચોક્કસ મૂલ્યાંકન કરવું જોઈએ.
TDS કેટલો કપાશે ?
હવે વાત કરીએ ટીડીએસ (TDS) ની, જે છે ટેક્સ ડિડક્ટેડ એટ સોર્સ (Tax Deducted at Source), જો તમારી વાર્ષિક વ્યાજથી થતી આવક નક્કી કરેલી થ્રેશોલ્ડ લિમિટ ) કરતા વધારે છે તો સીધા ટીડીએસના નિયમો લાગુ થાય છે.
ટીડીએસ એ આગોતરી ટેક્સ કપાત છે. આ તમારો અંતિમ ટેક્સ નથી. તમારી કુલ વાર્ષિક આવક પસંદ કરેલા ટેક્સ રજિમને અને ઉપલબ્ધ ડિડક્શન્સના આધારે જો જરૂર કરતા વધારે ટીડીએસ કાપવામાં આવ્યો છે તો ઇન્કમ ટેક્સ રિટર્ન એટલે કે આઈટીઆર (ITR) ભરતી વખતે તમે તેનું રિફંડ ક્લેમ કરી શકો છો.
હવે તમારે કયો વિકલ્પ પસંદ કરવો જોઈએ ?
પોસ્ટ ઓફિસ તમે પસંદ કરી શકો છો. જો તમારી સૌથી મોટી પ્રાથમિકતા વધુ રિટર્ન કે વ્યાજ દર છે. તમને પૂરો ભરોસો છે કે મેચ્યોરિટી પહેલાં આ પૈસાની જરૂર નહીં પડે
ત્રીજી વાત, તમે 1, 2, 3 અથવા 5 વર્ષ માટે તમારા પૈસા લોક કરવા તૈયાર છો. અને ત્યારબાદની વાત, જો તમે સિનિયર સિટીઝન છો SCSS પસંદ કરી શકો જે 8.2% નો વ્યાજદર આપે છે.
વાત કરીયે SBI ની એસબીઆઈ (SBI) એફડી પણ પસંદ કરી શકો છો. તમારે મુદતમાં ફ્લેક્સિબિલિટી (લચીલાપણું) જોઈતી હોય; જેમ કે કેટલાક અઠવાડિયા કે કેટલાક મહિનાઓ માટે રોકાણ કરવું.
બીજી વાત તમે સરળ ઓનલાઈન એક્સેસ ઈચ્છો છો અને મોબાઈલ અથવા નેટ બેંકિંગ દ્વારા સમય પહેલાં સરળતાથી પૈસા ઉપાડવા માંગો છો
ત્રીજી બાબત, તમને લાગે છે કે મુદત પૂરી થતાં પહેલાં કોઈ કટોકટી (ઇમરજન્સી)માં પૈસાની જરૂર પડી શકે છે. તો તમારે કઈ એફડી પસંદ કરવી જોઈએ?
અત્યાર સુધીની આખી સરખામણીને થોડી સરળ રીતે સમજીએ. જો તમે પૈસાની સુરક્ષાને પ્રાથમિકતા આપો છો, તમારા પૈસાને કેટલાક વર્ષો સુધી રોકાણમાં રાખો છો અને તમારે મેચ્યોરિટી પહેલાં એફડી તોડવાની જરૂર નથી પડે તો પોસ્ટ ઓફિસ ટાઈમ ડિપોઝિટ તમારા માટે એક ખૂબ સારો વિકલ્પ હોઈ શકે છે.
કારણ કે સમાન મુદત માટે જોઈએ તો એસબીઆઈ (SBI) એફડીની સરખામણીમાં પોસ્ટ ઓફિસમાં વ્યાજ દર 7:09 વધારે હોઈ શકે છે.
પરંતુ જો તમને લાગે કે મને વચ્ચે પૈસાની જરૂર પડી શકે છે, મને શોર્ટ ટર્મ એફડી જોઈએ છે મને એફડીની મુદત પસંદ કરવામાં વધુ ફ્લેક્સિબિલિટી (લચીલાપણું) જોઈએ છે. તો એસબીઆઈ જેવી બેંક એફડી તમારી જરૂરિયાત મુજબ વધુ બીજી છબી યોગ્ય સાબિત થઈ શકે છે.
એફડી લેતા પહેલા આ ત્રણ બાબતો ચોક્કસ ચકાસો. જ્યારે પણ એફડી પસંદ કરો તો માત્ર વ્યાજ દર જોઈને નિર્ણય ન લો. હવે તે ત્રણ બાબતો કઈ છે?
- નંબર વન, મને કેટલું વ્યાજ મળશે?
- નંબર બે મારા પૈસા કેટલા સમય સુધી લોક રહેશે?
- ત્રણ , જો ઇમરજન્સી આવી ગઈ તો હું મારા પૈસા કેટલી સરળતાથી ઉપાડી શકું છું
- કોઈપણ એફડી પસંદ કરતા પહેલા તમારે આ ત્રણેય બાબતો ધ્યાનમાં રાખવાની છે, કારણ કે ધારો કે તમે 7.5% વ્યાજવાળી એફડી પસંદ કરી લીધી પરંતુ અચાનક તમને પૈસાની જરૂર પડી પડી ગઈ અને તમારે એફડીને મેચ્યોરિટી પહેલાં જ બંધ કરવી પડી તો હોઈ શકે છે કે તમને એટલું રિટર્ન ન મળે જેટલું તમે 8:01 શરૂઆતમાં વિચાર્યું હતું.
- જ્યારે જો બીજી એફડીમાં વ્યાજ થોડું ઓછું પણ છે પરંતુ તમારી જરૂરિયાત મુજબ તેમાં વધુ લચીલાપણું (ફ્લેક્સિબિલિટી) મળી રહી છે
તો તે તમારા માટે વધુ બેહતર હોઈ શકે છે. તો દરેક વ્યક્તિ માટે એક જ શ્રેષ્ઠ એફડી હોતી નથી. એફડી પસંદ કરતા પહેલા તમારી ઉંમર, રોકાણ મુદત (પીરિયડ), પૈસાની જરૂરિયાત એટલે કે લિક્વિડિટી (તરલતા), ટેક્સની સ્થિતિ અને તમે કેટલું રિસ્ક લઈ શકો છો, આ બધી બાબતોનું ધ્યાન રાખવું ખૂબ જરૂરી છે
નમસ્તે મિત્રો!
મારું નામ ભરતભાઈ આહિર છે. હું છેલ્લા છ વર્ષથી YouTube અને અન્ય ઓનલાઈન પ્લેટફોર્મ પર માહિતીપ્રદ કન્ટેન્ટ સાથે કામ કરું છું.
હું “RB Online” અને “કાયદાની વાતો” નામની બે YouTube ચેનલ ચલાવું છું. આ ઉપરાંત, બ્લોગિંગ દ્વારા પણ ફાઇનાન્સિયલ વિષયો અંગે સરળ ભાષામાં માહિતી શેર કરું છું.
આ બ્લોગનો મુખ્ય હેતુ સામાન્ય વાચકો સુધી, સરકારી યોજનાઓ, નાણાકીય માહિતી અને અન્ય ઉપયોગી વિષયો અંગે સચોટ અને સમજવામાં સરળ માહિતી પહોંચાડવાનો છે.